Analyse stratégique
Guerre commerciale : Canada vs États-Unis
De l’escalade tarifaire à un concours d’endurance
Télécharger le rapport completL’analyse en bref
La guerre commerciale est entrée dans une phase d’attente
La guerre commerciale ne se résume plus à une question : jusqu’où les tarifs peuvent-ils monter ?
Il est désormais question de durée et de crédibilité. Le Canada absorbe le choc à travers son économie, ses entreprises et ses consommateurs, tandis que Washington continue d’utiliser les tarifs à la fois comme instrument économique et comme levier de négociation.
La confrontation devient ainsi un concours d’endurance.
Le tarif n’est que la moitié du choc
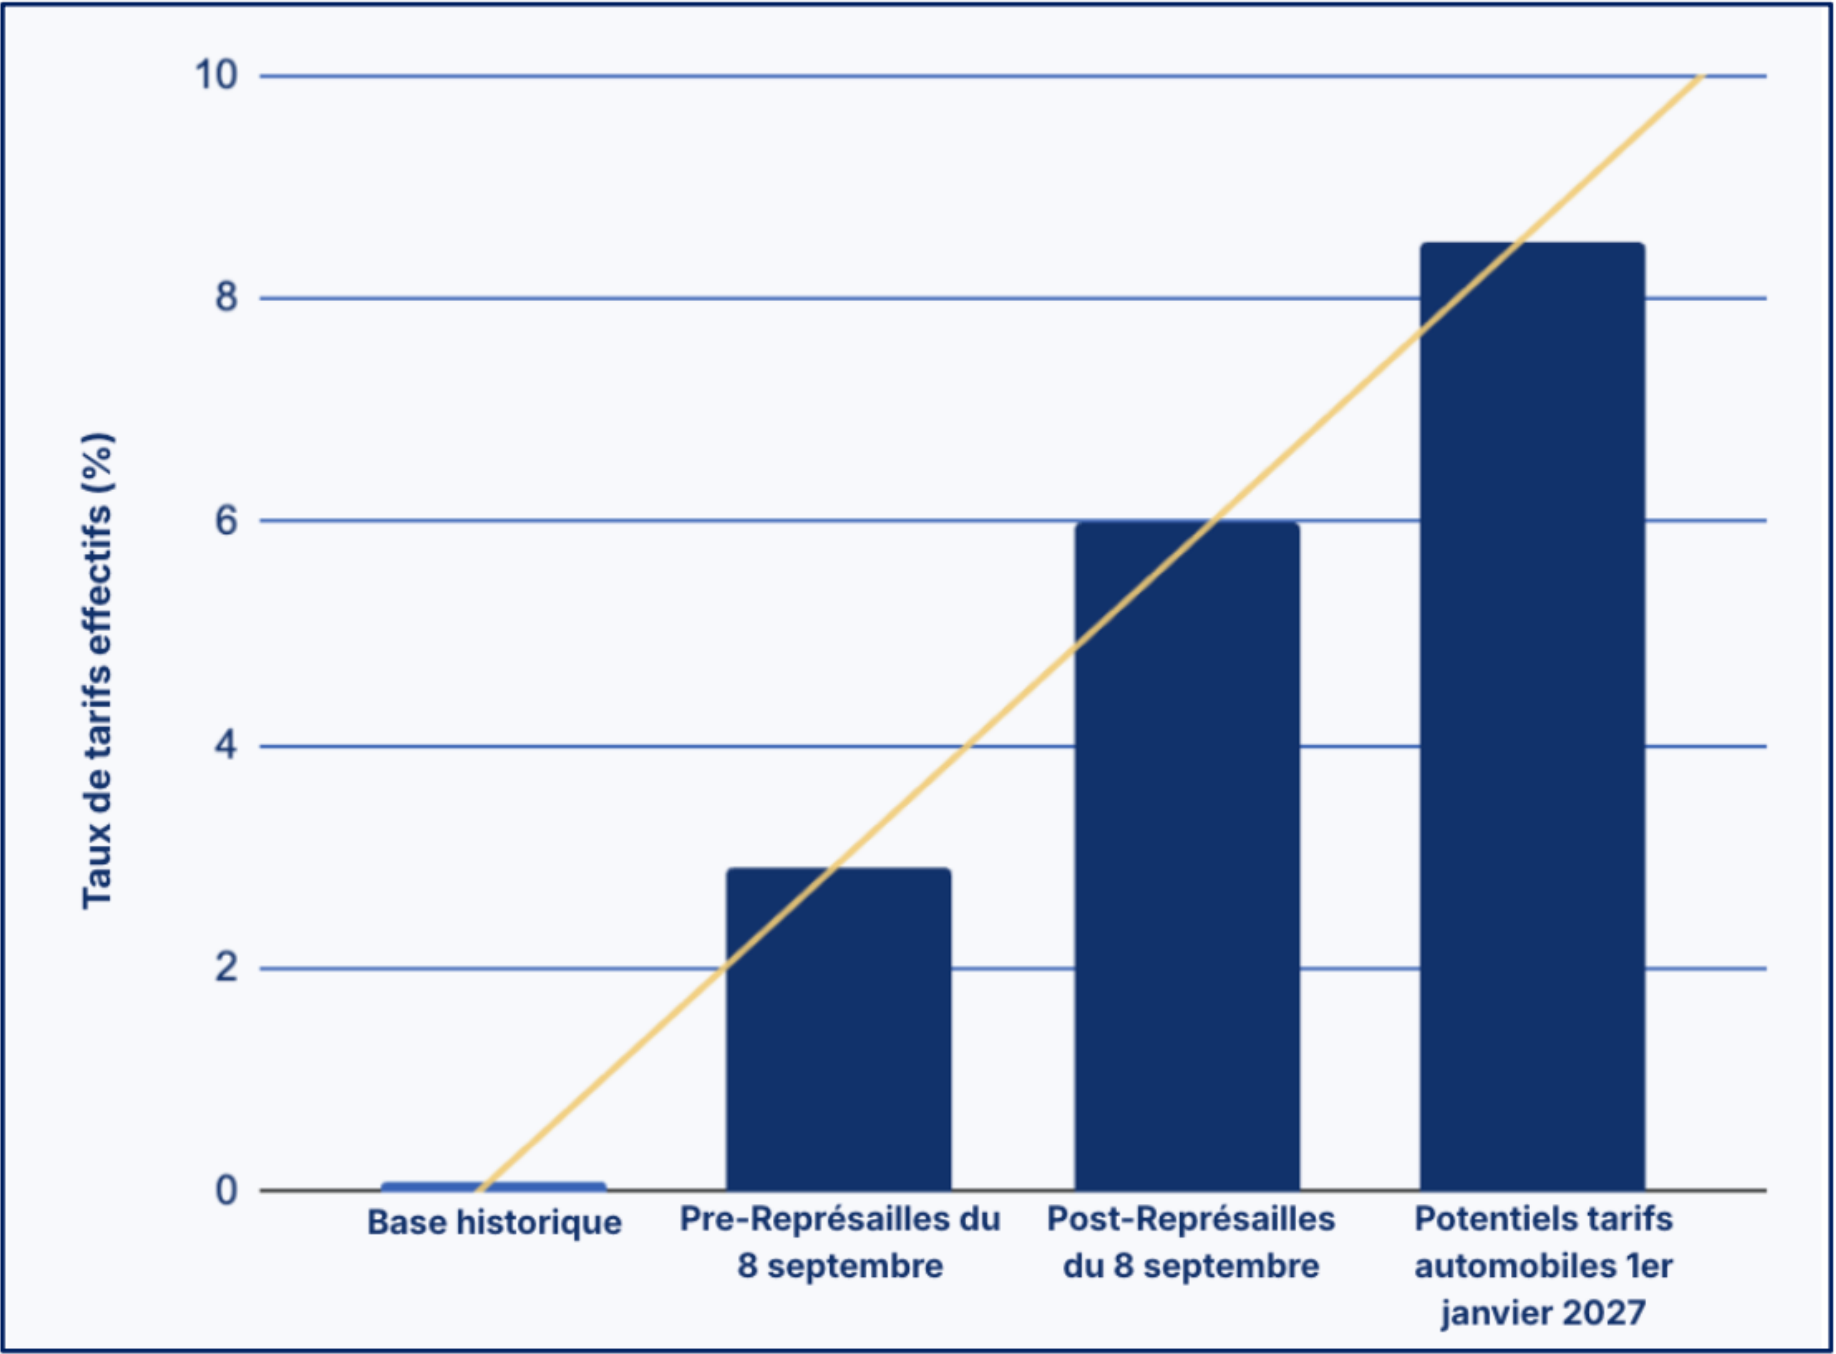
Les taux tarifaires affichés ne suffisent pas à mesurer le véritable coût économique. Ce qui compte est l’endroit où le tarif finit par atterrir : dans les coûts de production, les prix, l’emploi, l’investissement ou la consommation.
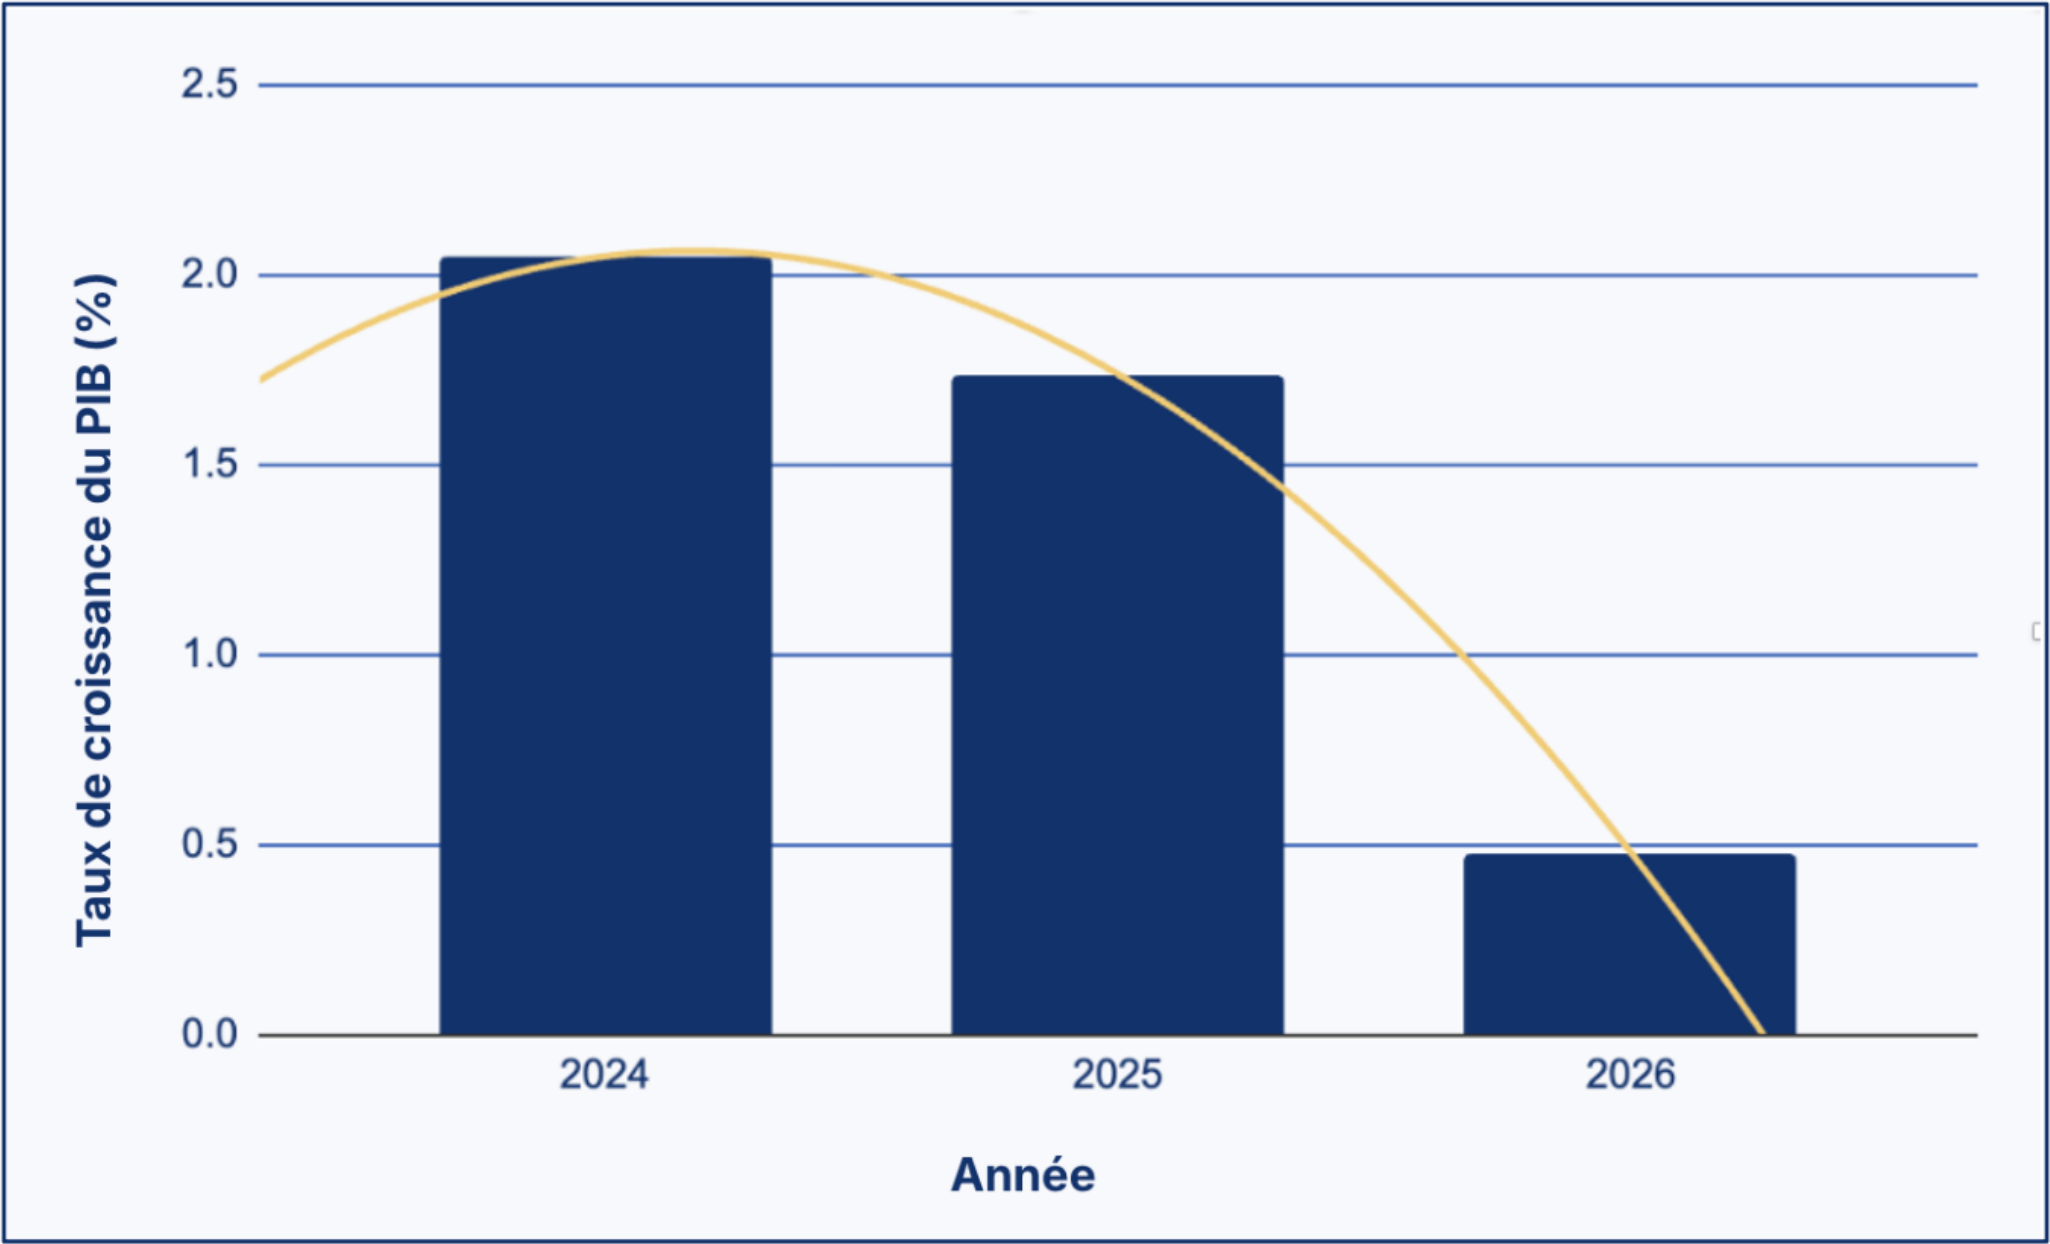
Le Canada peut absorber le choc actuel, mais son coût s’accumule dans les secteurs les plus exposés, notamment l’automobile, l’acier, l’aluminium et le bois d’œuvre. En parallèle, les entreprises commencent déjà à s’adapter par l’investissement, la réorganisation des chaînes d’approvisionnement et la diversification des marchés.
La véritable question économique n’est donc pas seulement ce que coûte le tarif aujourd’hui, mais combien de temps l’économie peut absorber l’incertitude sur ce que sera le tarif demain.
La pression économique devient une pression politique
Aux États-Unis, les tarifs créent progressivement une tension entre les incitations politiques nationales et les intérêts économiques propres aux États, aux industries et aux électeurs.
L’enjeu n’est pas nécessairement de faire changer les électeurs de parti. Il est plutôt de déterminer si l’opposition aux tarifs devient politiquement moins coûteuse pour les élus républicains.
Au Canada, la dynamique est différente. La pression américaine peut au contraire renforcer le soutien politique à une position plus ferme face à Washington, même lorsque cette position implique des coûts économiques.
Le Québec et la Colombie-Britannique constituent alors deux points de pression supplémentaires, compte tenu de leur exposition particulière au commerce avec les États-Unis.
La guerre commerciale devient donc simultanément un problème économique, international et politique.
L’horloge tarifaire du Congrès
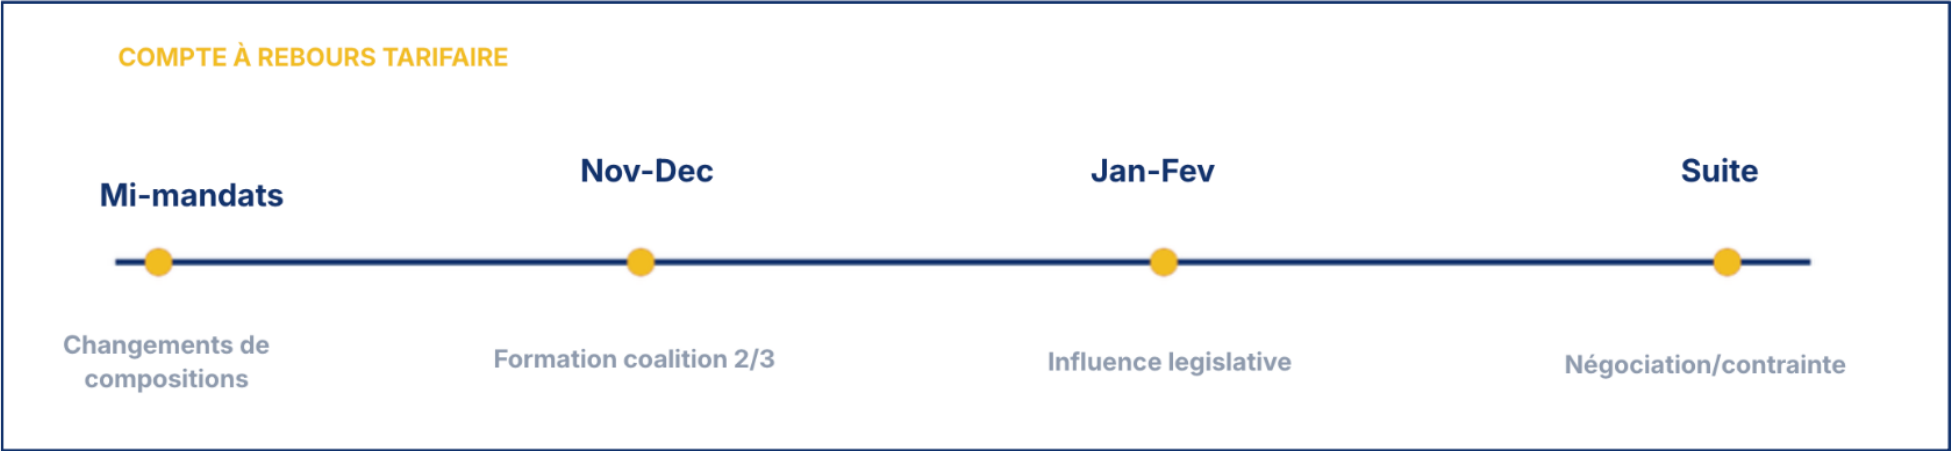
Les élections de mi-mandat ne mettent pas automatiquement fin aux tarifs. Ce qui compte est de savoir si les nouveaux équilibres au Congrès peuvent créer une coalition capable de dépasser un veto présidentiel.
Selon le scénario développé dans cette analyse, les démocrates pourraient atteindre 59 sièges au Sénat avec l’appui de l’indépendant Osborn. Il faudrait alors 8 défections républicaines pour atteindre les 67 voix nécessaires à un dépassement du veto.
La huitième défection devient ainsi le vote pivot : elle transforme une opposition parlementaire qui peut être bloquée en une menace crédible de renversement.
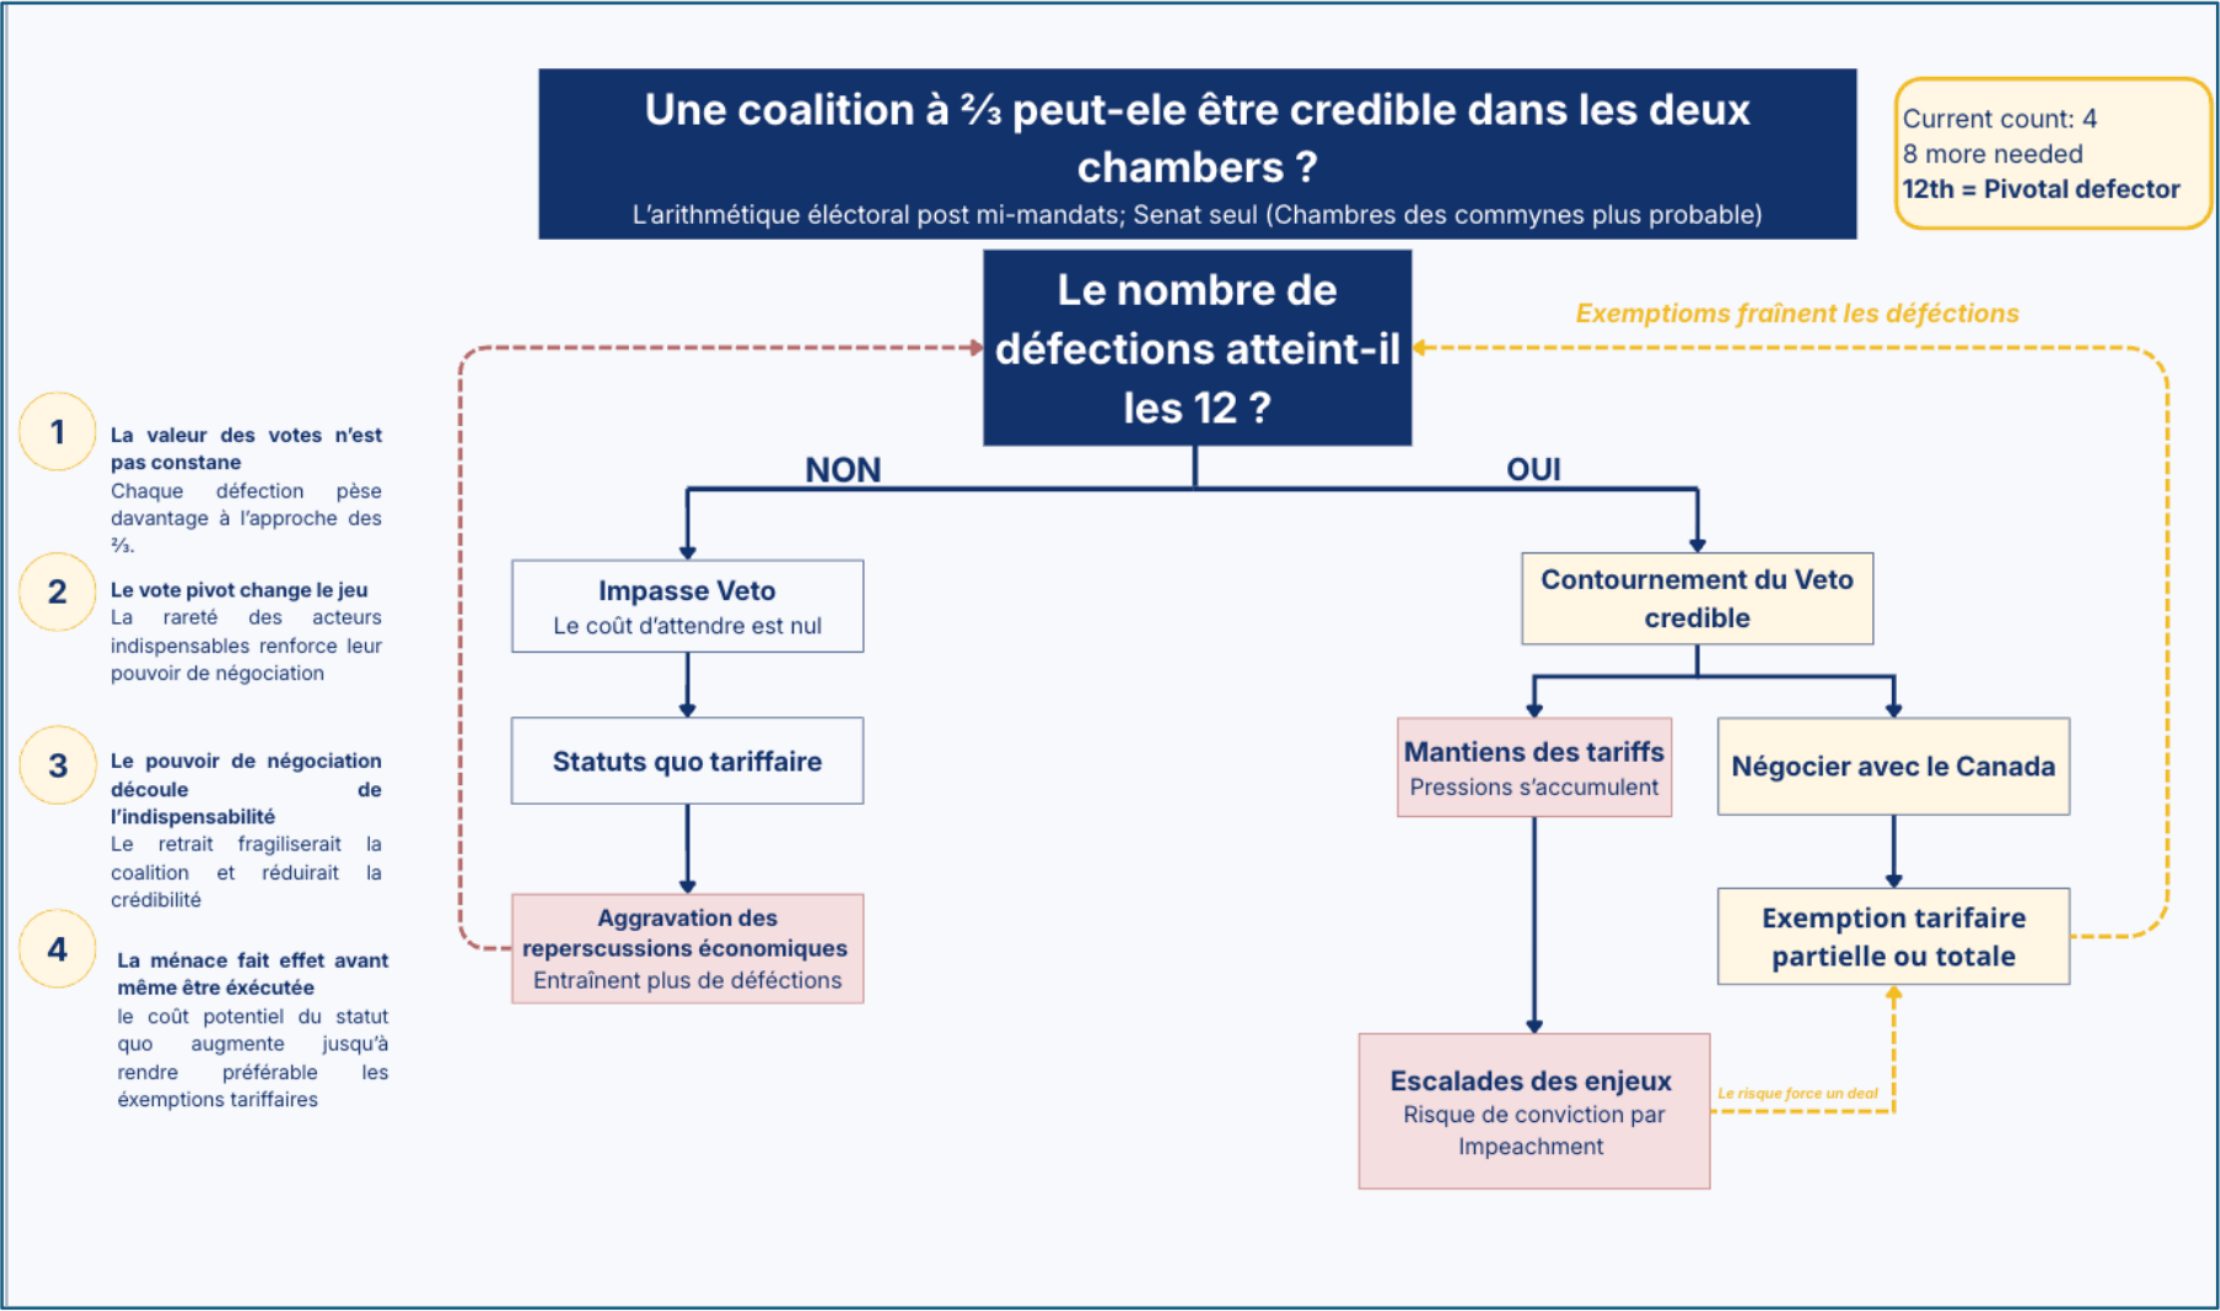
Les élections créent la possibilité. Les transfuges créent la menace.
Le calendrier devient alors essentiel :
Trois scénarios. Une même question : combien de temps ?
L’évolution de la guerre commerciale ne dépend pas d’un seul événement. Elle dépend de l’interaction entre la pression économique canadienne, la capacité de Washington à maintenir les tarifs et l’arithmétique politique du Congrès.
Notre analyse identifie trois scénarios principaux pour le prochain trimestre, avec le plus probable étant :
Soulagement mineur sans résolution
- Probabilité
- ~42 %
- Coût économique
- Moyen-élevé
- Taux tarifaire effectif attendu
- ~3,5 %
Le Congrès ne parvient pas à réunir les deux tiers nécessaires pour dépasser un veto présidentiel. La pression économique continue donc de s’accumuler, poussant Ottawa à rechercher un allègement à court terme plutôt qu’un règlement définitif.
Une trêve ou des exemptions sectorielles deviennent alors possibles, tandis que les contestations judiciaires et parlementaires continuent de réduire ou de circonscrire certaines mesures. Les tarifs stratégiques demeurent toutefois en place.
Le scénario change. Le problème ne disparaît pas.
Quel que soit le scénario, une baisse des tarifs ne ramène pas automatiquement les entreprises à leur situation initiale. Une trêve temporaire ne rétablit pas la prévisibilité, un retour à une base tarifaire antérieure ne garantit pas sa permanence, et une contrainte du Congrès peut modifier les anticipations plus rapidement que les plans opérationnels ne peuvent s’adapter. L’incertitude devient ainsi un coût en elle-même : elle influence déjà les fournisseurs, les stocks, l’allocation du capital, les prix et le comportement des consommateurs.
Pour les entreprises, l’enjeu n’est donc pas seulement de savoir quel tarif prévaudra, mais de comprendre ce que le marché valorisera une fois que le choc aura modifié les priorités des consommateurs, le comportement des concurrents et les attentes des investisseurs. Les entreprises disposant de chaînes d’approvisionnement flexibles, de pouvoir de tarification, de bilans solides et de capacité à avancer rapidement sont mieux placées pour absorber ou exploiter cette volatilité.
C’est là que l’incertitude cesse d’être uniquement un risque : elle devient une source d’asymétrie concurrentielle.
Mitigation
Vendez la solution à l’anxiété, pas seulement le produit.
- Changer où atterrit le tarif
Opportunités
Vendez ce que le moment fait croire aux gens qu’ils ont besoin.
- Créer un nouvel avantage à travers la perception
- Profiter du retrait des concurrents
Quand le vent se lève, certains construisent des murs, d’autres des moulins à vent.
Aller plus loin
Guerre commerciale : Canada vs États-Unis
L’analyse complète examine l’architecture juridique des tarifs, leur transmission économique et politique, les contraintes du Congrès américain, les scénarios d’évolution de la confrontation et leurs implications pour les entreprises.
Télécharger le rapport complet → PDF · Français